Via uw vennootschap
Laat het geld in uw vennootschap huur opbrengen.
Wij kopen woningen rond North Sea Port, renoveren ze met ons eigen team en verhuren ze aan de bedrijven in de haven. Uw vennootschap koopt zo'n woning en ziet de huur binnenkomen, zonder dat u er zelf naar moet omkijken.
Deze pagina is voor zaakvoerders, vrije beroepen en eigenaars van een management- of patrimoniumvennootschap die hun liquiditeiten willen laten renderen.
Waarom via de vennootschap
Drie redenen die we het vaakst horen.
Liquiditeiten aan het werk
Geld dat op de rekening van de vennootschap staat, brengt vandaag weinig op. Een woning rond de haven wordt verhuurd aan € 17.400 per jaar, een inkomen dat elk jaar geïndexeerd wordt in plaats van een saldo dat stilstaat.
Een inkomen los van uw activiteit
De huur komt van een havenbedrijf met een langetermijncontract, niet van uw klanten. Draait uw zaak een minder jaar, dan loopt de huur gewoon door. Dat spreidt het risico in uw vennootschap.
Patrimonium naast de zaak
Elke afbetaling bouwt eigen vermogen op in de vennootschap. Veel klanten gebruiken dat vermogen voor de volgende aankoop: 46,5% investeert binnen twee jaar opnieuw.
Hoe het werkt
Vier stappen, en uw vennootschap staat pas aan het einde aan zet.
Wij kopen aan
Ons team zoekt woningen in de kanaalzone, op loopafstand van de werkgevers in de haven.
Wij renoveren
Een eigen ploeg brengt de woning naar de huidige energienormen, EPC B of beter.
Een havenbedrijf huurt
De woning wordt verhuurd met een langetermijncontract voor personeel, interims en expats.
Uw vennootschap koopt
U tekent voor een woning die verhuurd wordt aan € 17.400 per jaar, met verhuurgarantie vanaf akte tot de eerste verhuur.
Het rekenvoorbeeld
De referentiewoning, zoals uw vennootschap ze koopt.
| Referentiewoning | Toelichting | |
|---|---|---|
| Aankoopprijs | € 329.950 | Exclusief kosten, gerenoveerd en verhuurd opgeleverd |
| Aankoopbelasting | 7% | Overdrachtsbelasting in Nederland, tegenover 12% registratierechten in België |
| Huur per jaar | € 17.400 | € 1.450 per maand, geïndexeerd |
| Bruto huurrendement | 5,27% | € 17.400 op € 329.950 |
| Financiering | met of zonder lening | Met eigen middelen komt de volledige huur binnen; met een lening draagt de huur de maandlast |
| Beheer | inbegrepen | Een lokale beheerpartij volgt huur, onderhoud en huurders op |
Alle vermelde rendementen zijn brutorendementen. Wat uw vennootschap er netto aan overhoudt, hangt af van uw financiering, uw afschrijvingen en uw fiscaliteit. Dat rekenen we samen met uw boekhouder door in een persoonlijk voorbeeld.
Wie er huurt
Uw huurder is een bedrijf, geen particulier.
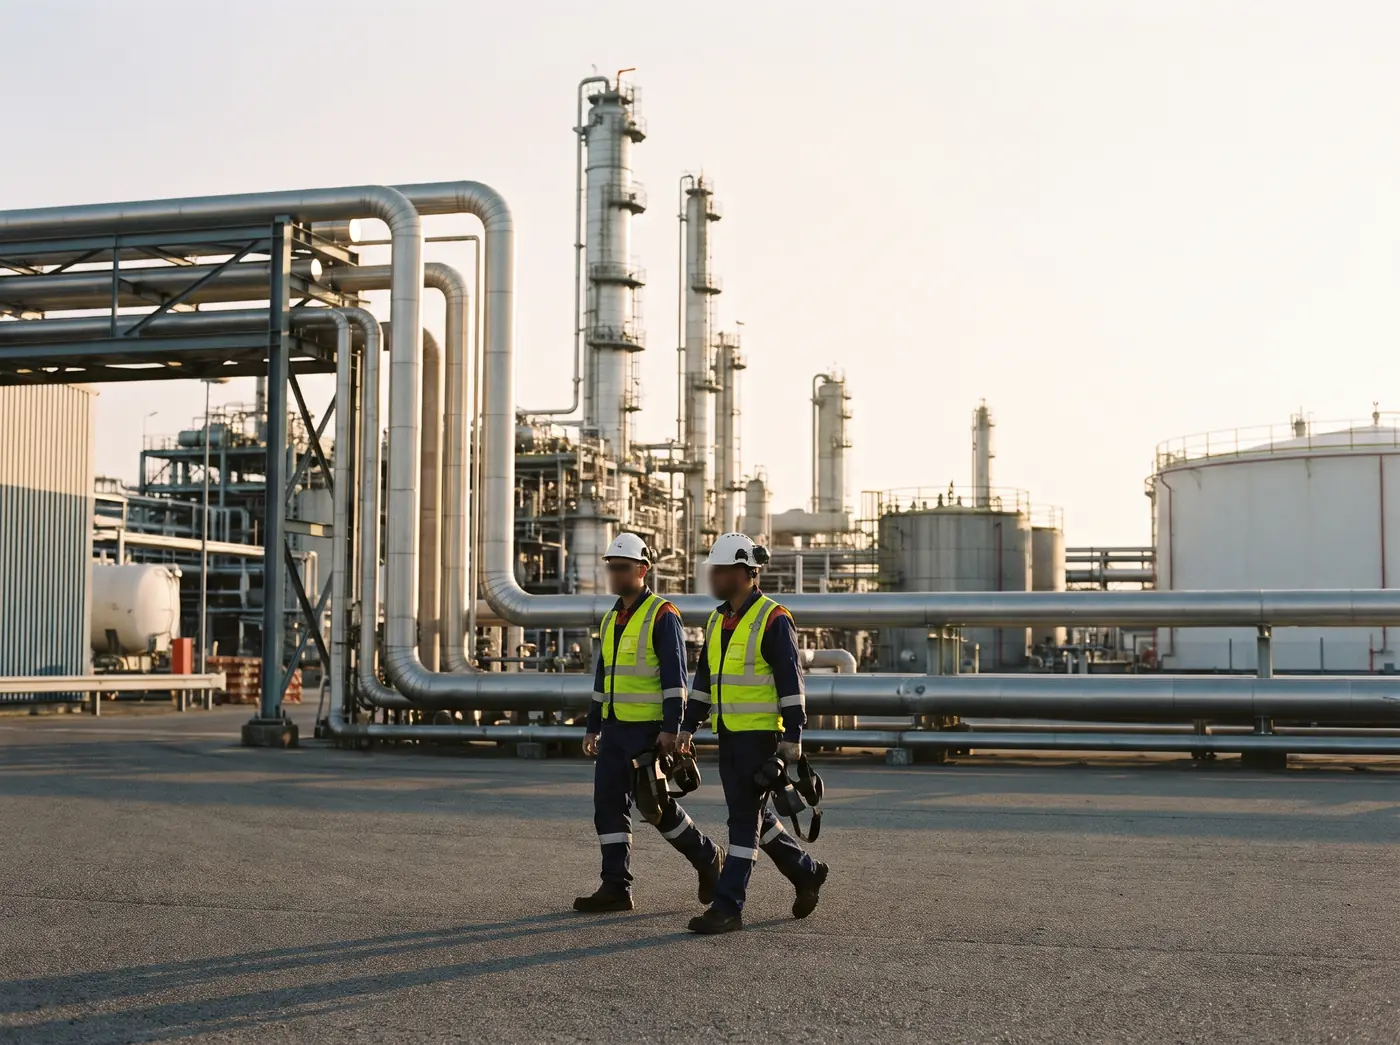
De bedrijven in de kanaalzone huisvesten hun personeel, hun interims en hun expats zelf. Zij tekenen voor meerdere jaren, betalen stipt en zetten er iemand anders in als een medewerker vertrekt. Voor een ondernemer is dat vertrouwd terrein: een contract met een onderneming in plaats van met een privépersoon.
Dat is ook het verschil met een klassiek opbrengstpand. U verhuurt niet aan de markt, u verhuurt aan de werkgever.
Wat klanten zeggen
46,5% investeert binnen twee jaar opnieuw.
Het aankoopproces verliep buitengewoon soepel. Het team begeleidde me stap voor stap door het hele proces.
Naast het zorgeloze beheer was het rendement dat MOMO Estates kon bieden een grote aantrekkingskracht voor mij.
De combinatie van een hoger rendement, zekerheid en zorgeloosheid is precies wat ik zocht.
Mijn ervaring met MOMO Estates is buitengewoon positief geweest. Het team heeft me vanaf het begin uitstekend begeleid.
Veelgestelde vragen
Over kopen met een vennootschap.
Kan mijn Belgische vennootschap in Nederland kopen?
Dat kan. De akte verloopt bij een Nederlandse notaris en de woning wordt in Nederland belast; België stelt dat inkomen vrij via het dubbelbelastingverdrag. Wij begeleiden de hele aankoop.
Welke vennootschapsvorm heb ik nodig?
Een bv, een management- of een patrimoniumvennootschap: alle drie kunnen. Wat in uw geval het voordeligst is, bekijkt u het best met uw boekhouder. Wij rekenen de scenario's door.
Kan ik met de vennootschap lenen?
Ja. Veel klanten financieren een deel met een krediet, zodat de huur de maandlast draagt en de liquiditeiten in de zaak blijven.
Wie beheert de woning?
Een lokale beheerpartij ter plaatse volgt huur, onderhoud en huurders op. MOMO Estates blijft uw aanspreekpunt, ook na de akte.
Wat als ik de vennootschap later vereffen?
De woning is een actief van de vennootschap en kan verkocht of overgedragen worden. De fiscale gevolgen hangen af van uw situatie; dat bespreekt u met uw boekhouder en wij rekenen de verkoopkant voor u door.
Volgende stap
Een rekenvoorbeeld op uw vennootschap.
U krijgt de referentiewoning doorgerekend op uw inbreng en uw financiering, met de cijfers die uw boekhouder nodig heeft. Vrijblijvend, binnen één werkdag.
- Op uw bedragVan honderdduizend euro tot een volledig pand.
- Met of zonder leningAllebei doorgerekend, zodat u ze naast elkaar legt.
- Geen verkoopgesprekU beslist zelf of er een gesprek volgt.